

Santo Domingo, RD. – Mientras la demanda mundial de pasajeros se contrajo un 0,8% en agosto, las aerolíneas de Latinoamérica y el Caribe registraron un aumento interanual del 6,7%, el mismo ritmo que África y muy por encima del promedio global, según reveló ayer la Asociación Internacional de Transporte Aéreo (IATA).
La región también expandió su capacidad un 6,4% y logró un factor de ocupación del 84,8%, dos décimas más que hace un año, en un mes marcado por el recrudecimiento de conflictos en Oriente Medio, el encarecimiento de la energía y la presión sobre el poder adquisitivo en las economías avanzadas.
Un mundo dividido: el colapso de Oriente Medio arrastra el dato global
El dato mundial de agosto está fuertemente distorsionado por el desplome en Oriente Medio, cuya demanda se redujo un 14,6% interanual y cuya capacidad cayó un 9,3%, con un factor de ocupación en descenso de 4,8 puntos porcentuales. Si se excluye esa región, el tráfico aéreo mundial creció apenas un 0,6%, la mitad del ritmo observado en julio, lo que sugiere un enfriamiento generalizado más allá del shock geopolítico directo.
La propia IATA advierte que los próximos meses revelarán si los viajeros, cuyo poder adquisitivo se ha visto reducido por el encarecimiento de la energía, están ajustando sus presupuestos de viaje y si la inestabilidad geopolítica prevaleciente los está disuadiendo de viajar. En otras palabras, agosto no solo refleja el impacto directo de los conflictos en las rutas de Oriente Medio, sino también un efecto indirecto a través de los precios de los combustibles y la incertidumbre macroeconómica.
Geopolítica y petróleo: el shock que viene del Golfo
El deterioro en Oriente Medio se vincula directamente con la reanudación y profundización de conflictos en la región, incluidos los efectos de la guerra con Irán iniciada en febrero de 2026, que interrumpió la trayectoria de recuperación que venían mostrando las aerolíneas de la zona. Las rutas entre Oriente Medio y Asia se contrajeron un 11,7%, y el tráfico internacional de las carriers de la región cayó un 14,2%, revirtiendo la estabilización gradual observada desde el inicio del conflicto.
Este shock no se limita a las aerolíneas de la región: afecta a las conexiones globales que dependen de hubs en el Golfo, eleva los costos operativos por desvíos y seguros, y transmite incertidumbre a los mercados de largo radio, especialmente en Europa y Asia. La volatilidad del petróleo asociada a estos desarrollos, ya documentada por IATA en el segundo trimestre de 2026, presiona al alza las tarifas aéreas y los costos de los paquetes turísticos, reduciendo la propensión a viajar de los consumidores más sensibles al precio.
Norteamérica y Europa: el freno del consumo cauteloso
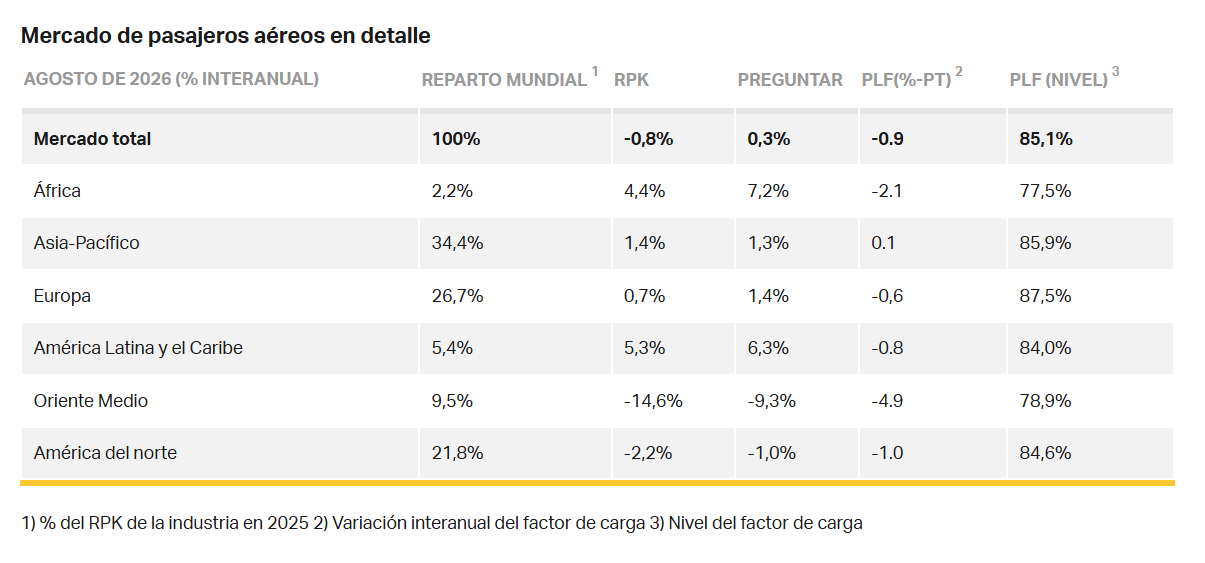 En Norteamérica, la demanda total de pasajeros cayó un 2,2% en agosto, con una reducción de capacidad del 1,0% y un factor de ocupación a la baja. En el segmento internacional, la demanda de las aerolíneas norteamericanas se contrajo un 1,7%, mientras la capacidad bajó un 1,1% y la ocupación retrocedió 0,5 puntos. Este comportamiento se explica en parte por la combinación de un crecimiento económico más débil de lo esperado, presiones inflacionarias persistentes y el impacto de los altos precios de la energía sobre el gasto discrecional de los hogares.
Las previsiones de IATA para 2026 ya apuntaban a un crecimiento muy limitado en Norteamérica (alrededor de 0,8% en tráfico de pasajeros para el año), reflejando un entorno de consumo más cauteloso y una menor elasticidad de la demanda ante tarifas elevadas. En Europa, aunque la demanda internacional creció un 2,1%, la capacidad se expandió más rápido (2,8%), lo que comprimió los factores de ocupación y sugiere que las aerolíneas están luchando por llenar plazas en un contexto de mayor oferta y presupuestos de viaje contenidos. Además, la caída del tráfico transatlántico (−2,4%) contrasta con el fuerte crecimiento Europa–Asia (+12,2%), lo que indica una reorientación de los flujos y una mayor sensibilidad a los precios en los mercados de largo radio.
Por qué Latinoamérica y África resisten: cinco claves de la divergencia
Frente a este panorama, las aerolíneas de Latinoamérica y África destacan como los únicos bloques con crecimiento robusto y sostenido en agosto. En el caso de Latinoamérica, la demanda internacional subió un 6,7%, la capacidad aumentó un 6,4% y el factor de ocupación alcanzó el 84,8%, dos décimas más que en agosto de 2025. África registró el mismo ritmo de crecimiento en demanda internacional (+6,7%), aunque con una expansión aún mayor de la capacidad (+8,3%), lo que presionó a la baja su factor de carga.
Cinco factores explican esta dinámica:
Menor exposición directa a los conflictos de Oriente Medio: Las redes de muchas aerolíneas latinoamericanas y africanas tienen una dependencia relativamente menor de los hubs del Golfo y de las rutas más afectadas por el conflicto, lo que las protege del shock geopolítico directo.
Rerouting y tráfico de conexión: En el caso de África, parte del crecimiento se vincula a la reorientación de flujos y al uso de rutas alternativas que evitan zonas de conflicto, beneficiando a ciertas carriers y corredores.
Dinamismo de los mercados domésticos y regionales: En Latinoamérica, mercados como Brasil mostraron un crecimiento sólido en tráfico doméstico (+4,3% en agosto), mientras que en África se proyecta un crecimiento anual superior al promedio de la industria (alrededor de 6,0% para 2026), sostenido por la expansión de clases medias urbanas y la mayor conectividad intracontinental.
Estacionalidad y recuperación post-pandemia: Ambas regiones aún están en una fase de recuperación más avanzada en términos de normalización de frecuencias y apertura de nuevos mercados, lo que permite tasas de crecimiento más altas en comparación con regiones más maduras y saturadas como Norteamérica.
Desacople relativo de la volatilidad del petróleo: Aunque todas las aerolíneas sufren el encarecimiento de los combustibles, las carriers de Latinoamérica y África han logrado trasladar parcialmente estos costos a las tarifas sin frenar la demanda, gracias a un mix de mercados más resiliente y a una menor dependencia del tráfico corporativo de largo radio, más sensible a los recortes de presupuesto.
Domésticos: el contrapeso de China y Brasil frente a India, EE. UU. y Japón
En el segmento doméstico, la demanda global cayó un 0,5% en agosto, arrastrada por fuertes contracciones en India (−7,5%), Estados Unidos (−2,9%) y Japón (−2,0%). En contraste, China reforzó su mercado interno con un crecimiento del 5,8% y Brasil avanzó un 4,3%, lo que ayuda a explicar por qué, a pesar de la debilidad en varios grandes mercados, regiones como Latinoamérica logran mantener un desempeño positivo en el agregado.
Lectura para la industria y los destinos turísticos
El mensaje de fondo de los datos de agosto es claro: la industria aérea global está navegando un entorno de crecimiento frágil, donde los shocks geopolíticos y el encarecimiento de la energía están empezando a traducirse en ajustes de los presupuestos de viaje, especialmente en las economías avanzadas. En este contexto, Latinoamérica y África emergen como polos de resiliencia, con aerolíneas que logran crecer en demanda y capacidad sin sacrificar ocupación (en el caso latinoamericano) y con mercados domésticos que actúan como amortiguadores.
Para los destinos turísticos y las estrategias de promoción, esto sugiere que los flujos de viajeros seguirán siendo más selectivos y sensibles al precio, con una ventaja relativa para aquellos mercados que logren ofrecer valor, conectividad estable y una percepción de seguridad frente a la turbulencia geopolítica.
.)